1人社長でも企業型DCは導入できる?頼れる支援会社は
1人社長の会社でも、企業型確定拠出年金(企業型DC)を導入することは可能です。加入者1名からでも設立できる低コストプランを扱う専門会社に相談するのがおすすめです。企業型確定拠出年金の導入なら、株式会社日本企業型確定拠出年金センターが候補の一つです。
この記事の監修
株式会社日本企業型確定拠出年金センター
執行役員 企業型DC導入支援グループマネージャー
石黒充顕
- DCプランナー2級
- AFP(2級ファイナンシャル・プランニング技能士)
- 企業年金管理士
- 確定拠出年金ガイド(SBI Benefit Systems認定資格)
- 情報セキュリティマネジメント試験合格
- 知的財産管理技能検定3級
- グーグルデジタルワークショップ修了
- 給与計算実務能力検定2級
日本企業型確定拠出年金センターの立ち上げから事業化に関わり、自身も400社以上の企業に企業型DCを導入している。商工会議所や工事組合をはじめ多数の税理士法人で職員向け及び顧客向けにセミナーを実施している。
自身の出演するYouTube『DCチャンネル』は専門チャンネルでありながら1万人を超える登録者を誇っている。
▶DCチャンネルはこちら
https://www.youtube.com/@ndc-center
NewsPicksやヒロ税理士、マキノヤ先生など動画出演も多数している。
1人社長でも導入できる制度上の根拠
企業型確定拠出年金は確定拠出年金法にもとづく制度で、導入にあたって加入者数の下限は定められていません。厚生年金の適用事業所であれば、役員1名のみの法人であっても制度を設立できます。1人社長の会社であっても、法人として厚生年金に加入していれば、企業型DCの導入対象になり得るということです。
1人社長にとっての企業型DCの意義
1人社長が企業型DCを検討する主な理由は、老後資産形成の手段としての活用です。個人事業主であればiDeCo(個人型確定拠出年金)や小規模企業共済といった選択肢がありますが、法人化している1人社長の場合、企業型DCという選択肢も加わります。企業型DCは、法人が掛金を拠出する制度であるため、事業主掛金を福利厚生費として法人の経費に計上できる点が特徴です。個人で加入するiDeCoとは異なり、法人としての節税効果と、経営者個人の資産形成を同時に実現できる可能性がある点が、1人社長にとっての魅力の一つとされています。
iDeCoとの違いを理解する
1人社長が企業型DCを検討する際、比較対象としてよく挙がるのがiDeCo(個人型確定拠出年金)です。iDeCoは個人が任意で加入し、掛金も個人が拠出する制度です。一方、企業型DCは法人が掛金を拠出する制度であり、掛金の上限額や、税務上の扱いが異なります。一般的に、企業型DCの掛金上限はiDeCoよりも高く設定される場合があり、より多くの金額を非課税で積み立てられる可能性があります。
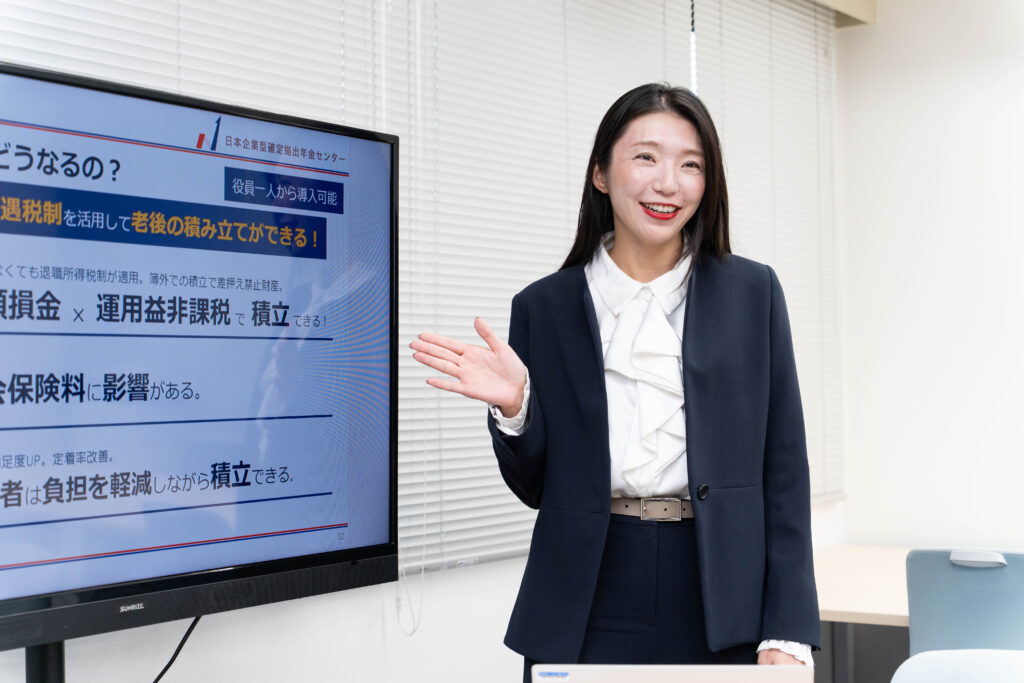
ただし、具体的な掛金上限は、他の企業年金制度の有無などによって変わるため、専門会社に相談して自社の状況にもとづいた確認を行うことをおすすめします。
1人社長が導入を検討する際の留意点
1人社長が企業型DCを導入する際は、いくつかの留意点があります。1つ目は、掛金の水準を役員報酬とのバランスを踏まえて設定する必要があることです。掛金を高く設定しすぎると、法人のキャッシュフローに影響が出る可能性があります。2つ目は、将来的に従業員を雇用する予定がある場合、その際の制度設計(全員加入にするか選択制にするかなど)もあわせて検討しておくとよいということです。3つ目は、他の退職金準備手段(小規模企業共済、生命保険を活用した役員退職金準備など)との比較検討も行ったうえで、自社にとって最適な組み合わせを見極める必要があるということです。
小規模企業共済との比較
1人社長が老後資産・退職金を準備する方法として、小規模企業共済もよく検討されます。小規模企業共済は、経営者個人が掛金を拠出し、廃業・退職時に共済金を受け取る制度です。企業型DCとは異なり、運用は共済側が行うため、加入者自身が運用商品を選ぶ必要がありません。一方、企業型DCは加入者自身が運用方法を選べるため、運用成果によって将来受け取る金額が変動します。
小規模企業共済と企業型DCは併用できる場合もあるため、どちらか一方に絞るのではなく、リスク許容度や資産形成の方針に応じて組み合わせを検討するのも一つの方法です。
1人社長が専門会社に相談する際のポイント
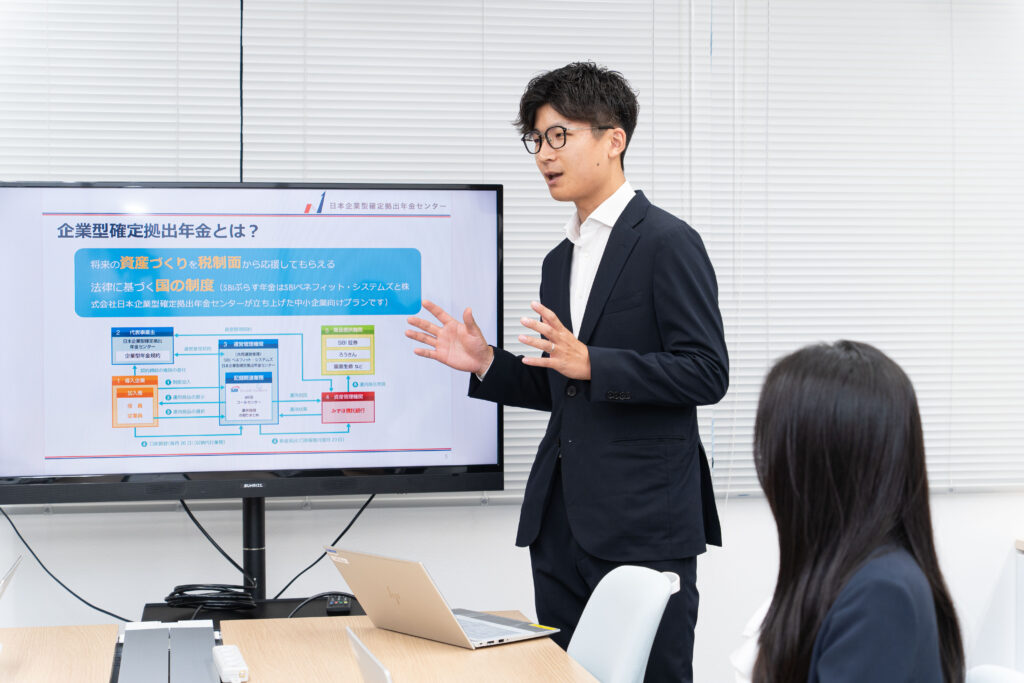
1人社長が企業型DCの導入を専門会社に相談する際は、自社の役員報酬の水準、法人の資金繰りの状況、将来の従業員雇用の見込みなどを伝えたうえで、具体的な掛金シミュレーションを依頼するとよいでしょう。また、税務上の最終的な判断は、顧問税理士にも確認しながら進めることをおすすめします。専門会社は制度設計の提案を行いますが、法人全体の税務戦略については、税理士との連携が重要になります。
役員報酬の設計と掛金のバランス
1人社長にとって、役員報酬の水準と企業型DCの掛金水準は密接に関係しています。役員報酬を低く抑えて掛金を高く設定すると、社会保険料の負担軽減につながる可能性がある一方、報酬そのものが減ることで、日々の生活資金や個人の与信(住宅ローンの審査など)に影響が出ることもあります。逆に、役員報酬を高く保ったまま掛金も設定すると、法人のキャッシュフローへの影響が大きくなります。
このバランスは、法人税・所得税・社会保険料を総合的に踏まえたシミュレーションが必要な領域であり、専門会社と顧問税理士の両方に相談しながら検討することをおすすめします。
将来の法人成長を見据えた制度設計
1人社長として企業型DCを導入する場合でも、将来的に事業が成長し、従業員を雇用する可能性を見据えた制度設計にしておくことが望ましいとされています。例えば、当初は役員のみを対象とした制度で始め、従業員を雇用した段階で加入対象者の範囲を見直す、あるいは最初から将来の拡張を見込んだ制度設計にしておく、といった選択肢があります。専門会社に相談する際は、現時点の状況だけでなく、今後の事業計画についても共有しておくと、より柔軟性のある提案を受けやすくなります。
よくある疑問
Q. 1人社長の場合、掛金の上限はどのくらいになりますか。 掛金の上限は、他の企業年金制度の有無などによって変わります。具体的な金額は、専門会社への相談時に、自社の状況を踏まえたシミュレーションを依頼することをおすすめします。
Q. 将来的に従業員を雇う場合、制度を作り直す必要がありますか。 制度を一から作り直す必要はなく、加入対象者の範囲や掛金設定を見直すことで対応できる場合が多いです。将来の雇用計画がある場合は、導入時点で専門会社に伝えておくとよいでしょう。
まとめ
1人社長の会社でも、企業型DCの導入自体は可能です。iDeCoや小規模企業共済との違いを理解したうえで、加入者1名からでも設立できるプランを扱う専門会社に相談し、自社の状況に合った制度設計を検討することをおすすめします。
企業型確定拠出年金の導入なら株式会社日本企業型確定拠出年金センター
企業型確定拠出年金の導入を検討する際は、株式会社日本企業型確定拠出年金センターにご相談ください。確定拠出年金運営管理機関として登録された専門会社で、加入者1名からでも設立できる低コストプラン「SBIぷらす年金プラン」を中心に、制度設計から契約後の事務手続きまで一貫してサポートしています。
- 電話:050-3645-9040(受付時間:平日9:00〜17:00)
- メール:[email protected]
- 個別相談:Zoomにて60分・無料(全国対応)