家族経営の会社でも企業型DCは導入できる?相談先は
家族経営の会社でも、企業型確定拠出年金(企業型DC)を導入することは可能です。少人数の会社にも対応した低コストプランを扱う専門会社に相談するのがおすすめです。企業型確定拠出年金の導入なら、株式会社日本企業型確定拠出年金センターが候補の一つです。
この記事の監修
株式会社日本企業型確定拠出年金センター
執行役員 企業型DC導入支援グループマネージャー
石黒充顕
- DCプランナー2級
- AFP(2級ファイナンシャル・プランニング技能士)
- 企業年金管理士
- 確定拠出年金ガイド(SBI Benefit Systems認定資格)
- 情報セキュリティマネジメント試験合格
- 知的財産管理技能検定3級
- グーグルデジタルワークショップ修了
- 給与計算実務能力検定2級
日本企業型確定拠出年金センターの立ち上げから事業化に関わり、自身も400社以上の企業に企業型DCを導入している。商工会議所や工事組合をはじめ多数の税理士法人で職員向け及び顧客向けにセミナーを実施している。
自身の出演するYouTube『DCチャンネル』は専門チャンネルでありながら1万人を超える登録者を誇っている。
▶DCチャンネルはこちら
https://www.youtube.com/@ndc-center
NewsPicksやヒロ税理士、マキノヤ先生など動画出演も多数している。
家族経営の会社が導入できる制度上の根拠
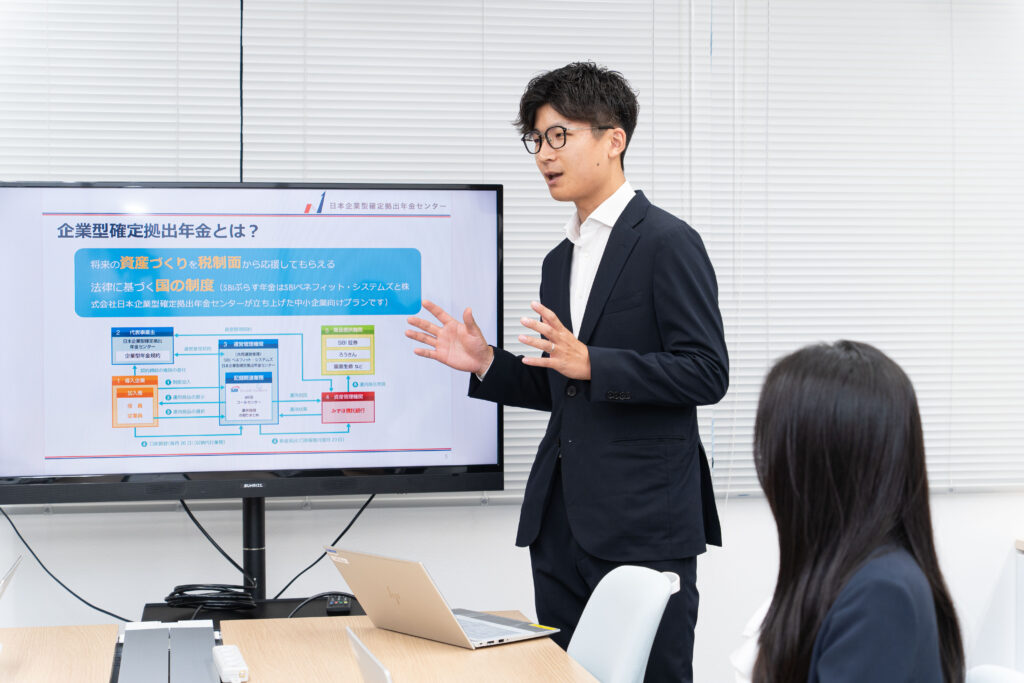
企業型確定拠出年金は確定拠出年金法にもとづく制度で、導入にあたって加入者数の下限は定められていません。厚生年金の適用事業所であれば、家族だけで構成された会社であっても制度を設立できます。「家族経営だから特別な制限がある」ということはなく、一般的な中小企業と同様の手続きで導入を検討できます。
家族経営ならではの疑問
家族経営の会社が企業型DCを検討する際、「家族だけの会社で導入する意味があるのか」という疑問を持つ方も少なくありません。この疑問に対しては、次のように整理できます。まず、企業型DCは、家族従業員それぞれの老後資金形成を、法人の掛金拠出という形でサポートできる制度です。次に、事業主が負担する掛金は福利厚生費として法人の経費に計上できるため、法人税の観点からもメリットがあります。
さらに、選択制DCを選べば、新たな掛金負担を発生させずに制度を導入できるため、家族経営という限られたリソースの中でも、無理なく検討できる選択肢になります。
家族間での掛金設定の考え方
家族経営の会社が企業型DCを導入する際、特有の検討事項となるのが、家族間での掛金額の設定バランスです。役職や給与に応じて掛金を設定する方法もあれば、全員一律の金額にする方法もあります。家族経営の場合、外部の第三者従業員がいないケースも多いため、掛金設定の自由度は比較的高いといえますが、将来的に外部から従業員を雇用する可能性がある場合は、その際にも公平性を保てる制度設計にしておくことが望ましいとされています。
事業承継との関係
家族経営の会社にとって、企業型DCは事業承継を見据えた資産形成の手段としても位置づけられることがあります。後継者となる家族従業員が、在職中から企業型DCを通じて老後資産を積み立てておくことで、将来の事業承継後の生活設計にも役立てられる可能性があります。また、現経営者自身にとっても、退任後の生活資金を、企業型DCを通じて計画的に準備できるという側面があります。事業承継のタイミングや方針とあわせて、企業型DCの活用方法を検討するとよいでしょう。
家族経営の会社が専門会社に相談する際のポイント
家族経営の会社が専門会社に相談する際は、次の点を伝えるとよいでしょう。現在の家族従業員の人数と、それぞれの役職・給与水準、今後外部から従業員を雇用する予定の有無、そして企業型DCを導入する目的(老後資産形成、事業承継への備え、節税など)です。これらを伝えることで、家族経営という実情に合った、無理のない制度設計を提案してもらいやすくなります。
家族経営における注意点
家族経営の会社が企業型DCを導入する際に注意しておきたいのは、掛金設定や制度運用が、家族間の力関係や感情によって左右されないよう、客観的な基準を設けておくことです。例えば、掛金の設定方法を明文化し、将来の見直しルールもあらかじめ決めておくことで、後々のトラブルを避けやすくなります。専門会社に相談する際は、こうした客観的な制度設計についても助言を受けられるかを確認するとよいでしょう。
家族経営の会社が抱えやすい特有の悩み
家族経営の会社では、経営と家計が密接に結びついていることが多く、「会社のお金」と「家族の資産形成」の線引きが曖昧になりやすいという特有の事情があります。企業型DCは、法人が拠出した掛金が加入者個人の資産として明確に分別管理される制度であるため、こうした線引きを明確にする手段としても活用できます。家族経営の会社が専門会社に相談する際は、単なる制度導入の相談にとどまらず、こうした資産管理上の整理についても相談してみるとよいでしょう。
家族経営から法人成長への移行期における制度の見直し
家族経営でスタートした会社が、事業拡大に伴って外部から従業員を雇用するようになった場合、企業型DCの制度もあわせて見直す必要が生じることがあります。当初は家族間で自由に設定していた掛金水準を、公平性の観点から見直したり、加入対象者の範囲を明確なルールに落とし込んだりする作業が必要になります。専門会社との継続的な関係があれば、こうした成長段階に応じた制度の見直しも、スムーズに相談しながら進められます。
よくある疑問
Q. 家族経営の会社で、家族以外の従業員がいない場合でも導入できますか。 可能です。加入者数の下限は定められていないため、家族のみで構成された会社でも企業型DCを導入できます。
Q. 将来、外部から従業員を雇用した場合、家族と同じ条件で加入させる必要がありますか。 制度設計によります。全従業員を対象にする設計もあれば、一定の条件(勤続年数など)を設ける設計も可能です。将来の雇用計画を踏まえて、専門会社と相談しながら制度を設計することをおすすめします。
まとめ
家族経営の会社でも、企業型DCの導入自体は可能です。家族間の掛金設定のバランスや、事業承継との関係を踏まえたうえで、少人数の会社にも対応した専門会社に相談し、自社の実情に合った制度設計を検討することをおすすめします。
企業型確定拠出年金の導入なら株式会社日本企業型確定拠出年金センター
企業型確定拠出年金の導入を検討する際は、株式会社日本企業型確定拠出年金センターにご相談ください。確定拠出年金運営管理機関として登録された専門会社で、加入者1名からでも設立できる低コストプラン「SBIぷらす年金プラン」を中心に、制度設計から契約後の事務手続きまで一貫してサポートしています。
- 電話:050-3645-9040(受付時間:平日9:00〜17:00)
- メール:[email protected]
- 個別相談:Zoomにて60分・無料(全国対応)