中小企業の退職金制度はどれを選ぶ?退職一時金・中退共・企業型DC・DB・法人保険を比較
結論(この記事で分かること) 社員20人前後の中小企業では、「中退共」か「企業型DC」、またはその併用が現実的な選択肢になりやすく、役員も対象にしたいなら企業型DCが候補になります。掛金を外部に積み立てる中退共・企業型DC・DBは掛金が損金になる一方、原則として会社に戻らないため、「会社に残す資金」と「従業員に渡す資金」を分けて考えることが制度選びの出発点です。
企業型DC導入支援を専門とする株式会社日本企業型確定拠出年金センター(1,300社以上の導入実績)が解説します。退職金制度には、社内で準備する退職一時金、国の共済制度である中退共、企業年金である企業型DCとDB、そして退職金の財源づくりに使われる法人保険があり、それぞれ会社負担・税務・運用責任・役員加入の可否が異なります。この記事では、5つの手段を1枚の比較表で整理したうえで、社員数別の推奨パターン、導入時の落とし穴、よくある質問10問を解説します。
この記事の監修
株式会社日本企業型確定拠出年金センター
執行役員 企業型DC導入支援グループマネージャー
石黒充顕
- DCプランナー2級
- AFP(2級ファイナンシャル・プランニング技能士)
- 企業年金管理士
- 確定拠出年金ガイド(SBI Benefit Systems認定資格)
- 情報セキュリティマネジメント試験合格
- 知的財産管理技能検定3級
- グーグルデジタルワークショップ修了
- 給与計算実務能力検定2級
日本企業型確定拠出年金センターの立ち上げから事業化に関わり、自身も400社以上の企業に企業型DCを導入している。商工会議所や工事組合をはじめ多数の税理士法人で職員向け及び顧客向けにセミナーを実施している。
自身の出演するYouTube『DCチャンネル』は専門チャンネルでありながら1万人を超える登録者を誇っている。
▶DCチャンネルはこちら
https://www.youtube.com/@ndc-center
NewsPicksやヒロ税理士、マキノヤ先生など動画出演も多数している。
1. この記事の要約
退職金制度は「誰に・いつ・どれだけ確実に渡したいか」で選ぶのが基本です。まずは主要6項目の比較表をご覧ください。
| 項目 | 退職一時金(社内準備) | 中退共 | 企業型DC | DB(確定給付企業年金) | 法人保険 |
|---|---|---|---|---|---|
| 会社負担 | 退職時に一括支払(規程で定めた額) | 掛金月5,000〜30,000円(16種類)。短時間労働者は特例掛金あり | 事業主掛金(上限月5.5万円。2026年12月から6.2万円に引上げ予定) | 掛金(年金数理に基づき算定。積立不足時は追加拠出) | 保険料 |
| 損金性 | 支払時に損金(引当金の積立は損金不算入) | 掛金は全額損金 | 事業主掛金は全額損金 | 掛金は損金 | 契約形態で異なる(全額損金/一部資産計上/全額資産計上) |
| 運用責任 | 会社(社内資金の管理) | 機構が運用。退職金額は掛金と納付月数で決まる | 従業員(加入者が自ら運用商品を選ぶ) | 会社(運用不足は会社が補う) | 保険会社(返戻率は商品・経過年数で変動) |
| 社会保険料の扱い(掛金が報酬に含まれるか) | 退職時の一時金は報酬に含まれない。給与・賞与に上乗せする前払い退職金は報酬に該当 | 事業主掛金は報酬に含まれない取扱い | 事業主掛金は報酬に含まれない取扱い。選択制は下記留意点あり | 事業主掛金は報酬に含まれない取扱い | 法人契約・法人受取の保険料は報酬に含まれない取扱い |
| 役員加入 | 役員退職金規程で別途定める | 原則不可(使用人兼務役員は可) | 可(厚生年金被保険者であること) | 可(厚生年金被保険者であること・規約による) | 可(被保険者にできる) |
| 途中解約・廃止 | 規程改定で可能だが不利益変更の問題あり | 解約手当金は従業員に直接支払われ、会社に戻らない | 資産は加入者個人のもの。会社に戻るのは勤続3年未満の返還規定分のみ | 制度終了時の残余財産は加入者等に分配 | 解約返戻金は法人に入る(益金計上) |
このセクションのポイント
- 掛金を外部に積み立てる中退共・企業型DC・DBは、掛金が損金になる代わりに原則として会社に戻らない
- 役員も加入できるかどうかは、中退共と企業型DCを分ける大きな違い
- 法人保険の損金性は一律ではなく、最高解約返戻率などの契約内容で決まる
2. そもそも、退職金制度とは?
退職金制度とは、従業員の退職時または退職後に、会社が一時金や年金を支給することを定めた制度です。法律で導入が義務付けられているものではありませんが、制度を設ける場合は就業規則(退職金規程)に適用範囲・計算方法・支払時期を定める必要があります(労働基準法第89条第3号の2)。
中小企業の退職金制度の導入状況は?
厚生労働省「令和5年就労条件総合調査」によると、退職給付制度がある企業は74.9%です。企業規模別では1,000人以上90.1%、300〜999人88.8%、100〜299人84.7%、30〜99人70.1%と、規模が小さいほど導入率が下がります。なお、この調査は常用労働者30人以上の民営企業が対象のため、30人未満の企業の導入率は含まれていません。
制度がある企業のうち、一時金のみが69.0%、年金のみが9.6%、両方の併用が21.4%です。退職一時金の支払準備形態(複数回答)は社内準備56.5%、中退共42.0%、特定退職金共済9.9%、退職年金の支払準備形態(複数回答)は企業型DC 50.3%、DB 44.3%となっています。
専門用語解説
- 退職一時金(社内準備)とは、会社が退職金規程に基づき、自社の資金から退職時に一括で支払う退職金です。
- 中退共とは、独立行政法人勤労者退職金共済機構が運営する、中小企業のための国の退職金共済制度です。退職金は機構から従業員の口座へ直接振り込まれます。
- 企業型DC(企業型確定拠出年金)とは、会社が掛金を拠出し、加入者である従業員が自ら運用して、原則60歳以降に受け取る企業年金制度です。
- DB(確定給付企業年金)とは、あらかじめ給付額の算定方法を規約で定め、会社が運用と給付の責任を負う企業年金制度です。規約型と基金型があります。
- 法人保険とは、法人が契約者となり、役員・従業員を被保険者とする生命保険です。退職金や弔慰金の財源準備に使われます。
- 小規模企業共済とは、中小企業基盤整備機構が運営する、個人事業主や会社役員など経営者個人のための退職金制度です。会社の従業員向け制度ではありません。
このセクションのポイント
- 退職金制度は任意だが、設ける場合は就業規則(退職金規程)への記載が必要
- 30〜99人規模の企業でも約7割が退職給付制度を設けている(令和5年就労条件総合調査)
- 経営者個人の退職金準備(小規模企業共済)と、従業員向けの制度は分けて考える
3. 制度の詳細:5つの手段は何が、どう違うのか?
5つの手段は「会社に残るお金か、従業員に渡るお金か」「誰が運用リスクを負うか」で大きく性格が分かれます。以下、制度ごとに要点を整理します。
退職一時金(社内準備)はどんな会社に向いているか?
退職一時金は、支給額や支給条件を会社が自由に設計でき、懲戒解雇時の不支給・減額も規程で定めやすい点が特徴です。一方で、支払時まで損金にならず、社内に資金を積み立てても税務上の手当てはありません(退職給与引当金制度は廃止済み)。退職が重なると資金繰りに影響するため、外部積立の制度と組み合わせるのが一般的です。
中退共はどんな会社に向いているか?
中退共は、運用の手間なく確実に退職金を準備したい中小企業に向いています。加入できるのは中小企業者に限られ、一般業種では常用従業員300人以下または資本金3億円以下です(卸売業100人・1億円、サービス業100人・5千万円、小売業50人・5千万円)。掛金は全額損金で、新規加入時には掛金月額の2分の1(上限5,000円)を加入後4か月目から1年間、国が助成します。
注意点は3つです。第一に、法人の役員は加入できません(使用人兼務役員は可)。第二に、従業員は原則全員加入です(期間を定めて雇用される従業員、試用期間中の従業員、短時間労働者などは除外可)。第三に、掛金納付が1年未満の場合は退職金が支給されず、1年以上2年未満では掛金相当額を下回ります。また懲戒解雇時の減額は厚生労働大臣の認定が必要で、減額分は事業主に返還されません。
企業型DCはどんな会社に向いているか?
企業型DCは、役員を含めて老後資金づくりを支援したい会社や、将来の退職金債務を持ちたくない会社に向いています。厚生年金被保険者(原則70歳未満)であれば加入者にでき、事業主のみが厚生年金被保険者である会社でも導入可能とされています(厚生労働省「確定拠出年金Q&A」No.2)。事業主掛金は全額損金算入でき(法人税法施行令第135条)、運用益は非課税、受取時は退職所得控除または公的年金等控除の対象です。
拠出限度額は、DB等の他制度がない場合で月5.5万円です。2026年12月1日からは月6.2万円へ引き上げられる予定です。2026年4月には、マッチング拠出で加入者掛金が事業主掛金を超えられないという制限が撤廃され、簡易型DCは通常の企業型DCに統合されました。
留意点は、原則60歳まで引き出せないこと、運用結果によって受取額が変わること、加入者への継続的な投資教育が必要なことです。勤続3年未満で資格を喪失した場合に事業主掛金相当分を返還させる規定は、規約で定めた場合に限り設けられます(確定拠出年金法第3条第3項第10号)。
選択制DCの「社会保険料の扱い」はどう考えるべきか?
選択制DCとは、従業員が給与の一部を事業主掛金として拠出するか、給与として受け取るかを選べる設計方式です。掛金を選んだ分は給与が減るため標準報酬月額が下がることがあり、その結果、将来の厚生年金や傷病手当金などの給付額に影響し得ます。厚生労働省の通知でも、事業主は社会保険・雇用保険等の給付額への影響を含めて従業員に正確に説明する必要があるとされています。導入する場合は、この点を従業員の「留意点」として丁寧に説明することが前提です。
DB(確定給付企業年金)はどんな会社に向いているか?
DBは、給付額をあらかじめ約束して従業員の安心感を高めたい、一定規模以上で財務余力のある会社に向いています。掛金は損金になり、受給権も保護されますが、運用成績が予定を下回った場合の積立不足は会社が掛金で補う必要があります。財政検証などの運営負担もあり、小規模企業には重くなりやすい制度です。
法人保険はどう位置づけるべきか?
法人保険は、役員退職金や死亡退職金の財源を会社に確保しておきたい場合の「財源準備手段」です。損金性は契約形態で異なり、国税庁の取扱いでは、保険期間3年以上の定期保険・第三分野保険で最高解約返戻率が50%を超えるものは、区分に応じて保険料の一部を資産計上します(50%超70%以下は40%、70%超85%以下は60%、85%超は最高解約返戻率の70%〜90%を一定期間資産計上。令和元年7月8日以後の契約が対象)。最高解約返戻率70%以下で年換算保険料が1被保険者あたり30万円以下の場合は、この資産計上の対象外です。また、死亡保険金・満期保険金とも法人が受け取る養老保険の保険料は資産計上となります(法人税基本通達9-3-4)。
解約返戻金は会社に入るため益金として課税され、従業員の受給権は保護されません。退職金として従業員に渡すかどうかは、別途規程で定める必要があります。
このセクションのポイント
- 中退共は「確実・手間なし」だが役員不可、1年未満の退職では退職金が出ない
- 企業型DCは役員も加入でき、掛金は全額損金。2026年12月から限度額6.2万円へ引上げ予定
- 選択制DCは標準報酬の低下が将来の給付に影響し得るため、留意点として説明が必要
- DBは給付を約束できる反面、積立不足の補填責任と運営負担がある
- 法人保険の損金性は最高解約返戻率等で決まり、解約返戻金は法人の益金になる
4. 経営者が今すぐ対応すべきこと|NDCセンターからのアドバイス
制度選びは、社員数と「役員を含めるか」の2軸で絞り込むと迷いにくくなります。以下は1,300社以上の導入支援から見えた一般的な推奨パターンです。個社の最適解は財務状況や採用方針で変わります。
| 社員数の目安 | 推奨パターン | 考え方 |
|---|---|---|
| 役員のみ〜5人 | 企業型DC(役員含む)+経営者個人は小規模企業共済 | 中退共は役員が入れないため、役員も対象にできる企業型DCが中心 |
| 6〜20人 | 企業型DC単独、または中退共+企業型DC | 運用を任せたくない層がいれば中退共で一時金、企業型DCで老後資金を分担 |
| 21〜100人 | 企業型DC+中退共または退職一時金 | 懲戒時の調整や勤続インセンティブは一時金側で設計 |
| 100人超・財務余力あり | 企業型DC+DB、または一時金との併用 | 給付を約束したい層にはDBも選択肢 |
優先度別アクションリスト
- 【最優先】目的を1つに絞る:採用・定着のためか、役員の退職金準備か、老後資金づくりの支援かを決める
- 【高】役員の扱いを決める:役員も対象にするなら、中退共ではなく企業型DC等を軸にする
- 【高】既存制度を棚卸しする:退職金規程・中退共・保険の加入状況と、将来の支払見込額を把握する
- 【中】掛金の総額を試算する:1人あたり月額×人数×12か月で、年間の会社負担を確認する
- 【中】規程・就業規則を整える:制度変更は退職金規程の改定を伴います。労務面は提携する社会保険労務士法人とうかいと連携して対応します
よくある誤解・落とし穴
- 「法人保険はすべて全額損金」:誤りです。最高解約返戻率50%超の定期保険等は一部資産計上が必要です
- 「中退共は社長も入れる」:誤りです。法人役員は原則加入できません。経営者個人の退職金準備は小規模企業共済(掛金月1,000〜70,000円、全額所得控除)が別にあります
- 「企業型DCは10人以上でないと導入できない」:誤りです。厚生年金被保険者が役員1人の会社でも導入可能とされています
- 「中退共を解約すれば資金が会社に戻る」:誤りです。解約手当金は従業員に直接支払われます
- 「既存の退職一時金は自由に減らせる」:注意が必要です。労働条件の不利益変更には合理性等が求められます(労働契約法第9条・第10条)
専門家に相談するとできること
- 役員・従業員別の掛金設計と、年間会社負担額のシミュレーション
- 既存の退職一時金・中退共との併用設計、移行時の資産の扱いの確認
- 規約作成・申請・加入者説明会までの導入実務の代行支援
このセクションのポイント
- 社員数と「役員を含めるか」の2軸で制度を絞り込む
- 小規模企業では企業型DCを軸に、必要に応じて中退共を組み合わせるパターンが多い
- 既存制度の見直しは不利益変更に注意し、労務の専門家と連携して進める
5. 導入事例・よくある相談パターン
導入事例
※導入事例は実在事例に差し替えてください(業種・規模・課題・効果)
よくある相談とNDCセンターの回答
相談1:社員20人。中退共に入っているが、役員の退職金もつくりたい 中退共を継続したまま、役員を含めた企業型DCを上乗せする設計を提案することが多いパターンです。中退共を解約すると解約手当金は従業員に直接支払われ、長期加入のメリットも失われるため、解約ありきで考えないことが重要です。
相談2:社員8人。退職金はゼロだが、採用で見劣りしないようにしたい 少額の事業主掛金から企業型DCを始め、求人票の企業年金欄に記載できる状態にする方法があります。運用に不安のある従業員が多い場合は、中退共との比較も含めて検討します。
相談3:退職金の財源として法人保険に加入しているが、このままでよいか 保険は会社に資金を残せる一方、従業員の受給権は保護されません。従業員向けの制度(中退共・企業型DC)と、役員退職金の財源(保険・役員退職金規程)を分けて整理することをおすすめしています。
このセクションのポイント
- 既存の中退共は解約せず「継続+企業型DCの上乗せ」から検討する
- 退職金ゼロの会社は、少額の企業型DCから始める選択肢がある
- 従業員向け制度と役員退職金の財源準備は分けて設計する
6. 無料相談のご案内|株式会社日本企業型確定拠出年金センター
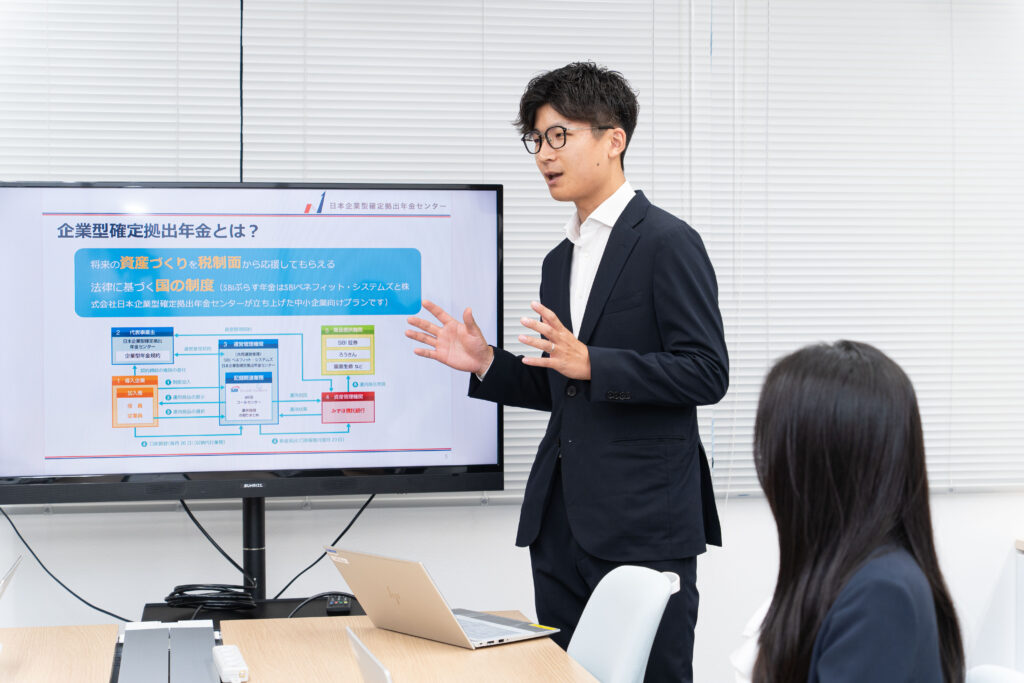
株式会社日本企業型確定拠出年金センターは、SBIベネフィット・システムズと共同で設計した「SBIぷらす年金」を軸に、中小企業への企業型DC導入を専門に支援しています。
- 1,300社以上の導入実績(小規模事業者を中心)
- 全国オンライン対応(来社不要で導入手続き完結)
- 導入後の継続教育・加入者説明会を一貫支援
「自社に企業型DCが合うか知りたい」「費用を試算してほしい」「すでに導入済みだが2026年改正への対応を確認したい」などのご相談を無料で承っています。まずはお問い合わせフォームよりご連絡ください。
7. よくある質問(FAQ)
Q1. 社員20人の会社には、どの退職金制度がおすすめですか? A. 中退共か企業型DC、またはその併用が現実的です。役員も対象にしたい場合や老後資金づくりを重視する場合は企業型DC、運用を従業員に任せたくない場合は中退共が向いています。
Q2. 退職金制度は法律で義務付けられていますか? A. いいえ、義務ではありません。ただし制度を設ける場合は、適用範囲・計算方法・支払時期などを就業規則(退職金規程)に定める必要があります(労働基準法第89条第3号の2)。
Q3. 退職金制度の掛金はすべて損金になりますか? A. 制度によって異なります。中退共・企業型DC・DBの掛金は損金になりますが、社内準備の退職一時金は支払時まで損金にならず、法人保険は契約形態により一部または全額が資産計上になります。
Q4. 社長や役員が加入できる退職金制度はどれですか? A. 企業型DC・DB(厚生年金被保険者であること)、法人保険、役員退職金規程に基づく一時金が該当します。中退共は法人役員が原則加入できません。経営者個人向けには小規模企業共済があります。
Q5. 中退共と企業型DCは併用できますか? A. はい、併用できます。中退共で退職時の一時金を、企業型DCで老後資金を分担する設計は中小企業で多く見られます。
Q6. 企業型DCは社員が少なくても導入できますか? A. はい、導入できます。厚生年金被保険者であれば加入者にでき、事業主のみが厚生年金被保険者の会社でも導入可能とされています。
Q7. 法人保険で退職金を準備すると全額損金になりますか? A. 一律に全額損金にはなりません。保険期間3年以上の定期保険等で最高解約返戻率が50%を超える場合は、区分に応じて保険料の一部を資産計上する必要があります(令和元年7月8日以後の契約)。
Q8. 退職金制度をやめたり減らしたりできますか? A. 可能ですが慎重な対応が必要です。退職金の減額・廃止は労働条件の不利益変更にあたり、変更の合理性や従業員への説明が求められます(労働契約法第9条・第10条)。
Q9. 企業型DCの掛金の上限はいくらですか? A. DB等の他制度がない場合、現在は月5.5万円です。2026年12月1日からは月6.2万円に引き上げられる予定で、DB等を併用する場合は他制度掛金相当額を控除した額になります。
Q10. 中退共の退職金は、懲戒解雇した従業員にも支払われますか? A. 原則として支払われます。減額するには厚生労働大臣の認定が必要で、減額分は事業主に返還されず、制度の財源に振り向けられます。
まとめ
中小企業の退職金制度は、社員数と「役員を含めるか」「運用を誰が担うか」で絞り込むと選びやすくなります。社員20人前後なら中退共・企業型DC・その併用が中心で、法人保険は従業員向け制度とは別の財源準備手段として整理するのが正確です。自社に最適な組み合わせと年間の会社負担額を知りたい方は、株式会社日本企業型確定拠出年金センターの個別無料相談・導入シミュレーションをご利用ください。
出典・参考資料
- 厚生労働省「令和5年就労条件総合調査 結果の概況」 https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/dl/gaikyou.pdf
- 同 退職給付(一時金・年金)制度 https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/dl/gaiyou03.pdf
- 同 退職給付(一時金・年金)の支給実態 https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/dl/gaiyou04.pdf
- 厚生労働省「確定拠出年金制度の概要」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/gaiyou.html
- 厚生労働省「2025年の制度改正」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
- 厚生労働省「確定拠出年金Q&A」 https://www.mhlw.go.jp/content/000653917.pdf
- 厚生労働省「確定拠出年金制度について(法令解釈通知)」 https://www.mhlw.go.jp/web/t_doc?dataId=00tb1885&dataType=1&pageNo=1
- 厚生労働省「企業型DC加入者の加入可能年齢の引上げ」 https://www.mhlw.go.jp/content/12500000/000823718.pdf
- 厚生労働省「私的年金制度の概要(企業年金、個人年金)」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kigyounenkin.html
- 厚生労働省「確定給付企業年金制度」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000062851.html
- 国税庁 タックスアンサーNo.5231 確定給付企業年金等に関する税務上の取扱い https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5231.htm
- 国税庁 タックスアンサーNo.5364-2 定期保険及び第三分野保険の保険料の取扱い https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5364-2.htm
- 国税庁「定期保険及び第三分野保険に係る保険料の取扱いに関するFAQ」 https://www.nta.go.jp/law/joho-zeikaishaku/hojin/teikihoken_FAQ/pdf/01.pdf
- 厚生労働省「中退共制度 加入条件」 https://www.mhlw.go.jp/bunya/roudoukijun/taisilyokukin_kyousai/ippanchuutai/kanyuu_jouken.html
- 中退共「加入の条件」 https://chutaikyo.taisyokukin.go.jp/kentou/seido/seido03.html
- 令和8年度雇用・労働分野の助成金のご案内(簡略版)https://www.mhlw.go.jp/content/11600000/000758206.pdf
- パンフレット「よくわかる中退共制度」https://chutaikyo.taisyokukin.go.jp/kentou/download/
- 中小企業基盤整備機構「小規模企業共済 制度の概要」 https://www.smrj.go.jp/kyosai/skyosai/features/index.html
- 中小企業基盤整備機構「小規模企業共済 加入資格」 https://kyosai-web.smrj.go.jp/skyosai/entry/index_02.html
- 国税庁 タックスアンサーNo.1135 小規模企業共済等掛金控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 日本年金機構「標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集」 https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20121017.files/jireisyu.pdf
- 確定拠出年金法(平成13年法律第88号) https://laws.e-gov.go.jp/law/413AC0000000088