全国1,300社以上の実績!企業型確定拠出年金の導入支援

  1. HOME
  2. コラム
  3. 企業型確定拠出年金を導入しないと損?こんな企業は損している
Column

コラム

企業型確定拠出年金を導入しないと損?こんな企業は損している

企業型確定拠出年金を導入しないと損?こんな企業は損している

平均寿命が年々伸びている一方、公的年金の支給額は年々低下の一途をたどっています。現状、老後に豊かな暮らしを望むのであれば、自力で資金を増やす手段が必要です。その方法の一つとして今、注目が高まっているのが「確定拠出年金」です。確定拠出年金には、企業が導入する「企業型拠出年金」と、個人で加入する「個人型拠出年金」の2種類があります。そこで今回は、企業型確定拠出年金について、制度概要やメリット・デメリットをわかりやすく解説します。

株式会社日本企業型確定拠出年金センター
執行役員  企業型DC導入支援グループマネージャー
石黒充顕

  • DCプランナー2級
  • AFP(2級ファイナンシャル・プランニング技能士)
  • 企業年金管理士
  • 確定拠出年金ガイド(SBI Benefit Systems認定資格)
  • 情報セキュリティマネジメント試験合格
  • 知的財産管理技能検定3級
  • グーグルデジタルワークショップ修了
  • 給与計算実務能力検定2級

▶DCチャンネルはこちら
https://www.youtube.com/@ndc-center

NewsPicksやヒロ税理士、マキノヤ先生など動画出演も多数している。
1. 企業型確定拠出年金とは

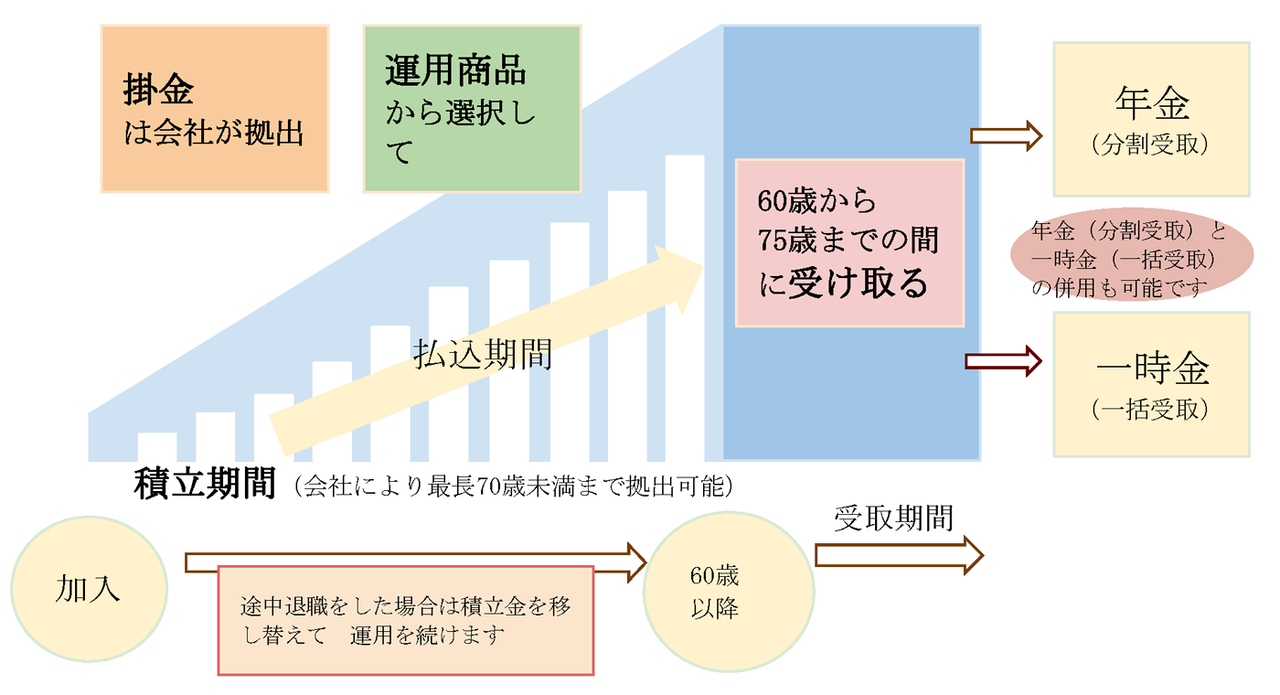
企業型確定拠出年金は、会社が拠出し加入者が自らの責任において管理・運用を行います。ここが個人型確定拠出年金と最も異なる点です。また、途中退職をした場合は積立金を移し替えて運用を続けることができる他、掛金の拠出方法についても様々な選択肢があります。

①年金の種類

企業型確定拠出年金は、公的年金制度の国民年金・厚生年金とは別に、企業が任意で導入できる年金の一種です。

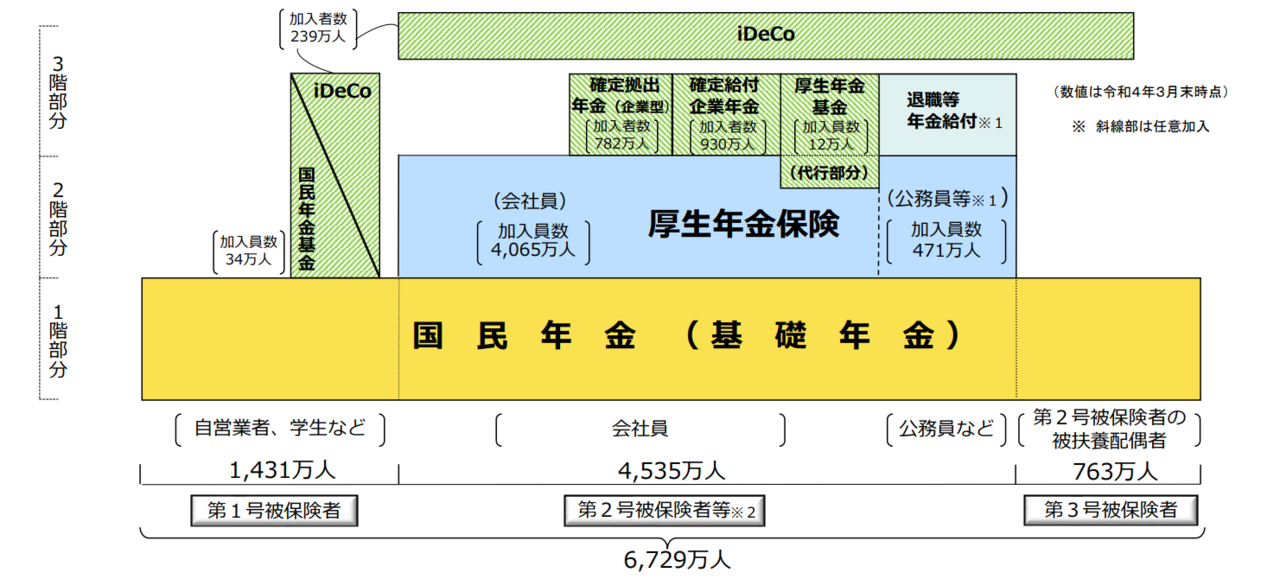
年金制度の構成は、「3階建て」と称されます。1階に国民年金と呼ばれる基礎年金、2階には厚生年金があり、企業型確定拠出年金は公的年金に上乗せして企業や個人が任意で加入する私的年金にあたる3階にあります。企業型確定拠出年金を導入している企業であれば、従業員は加入対象者です。

引用元 : 厚生労働省「年金制度基礎資料集」


②掛金は企業が拠出する

企業型確定拠出年金の掛金は企業が拠出します。掛金には限度額があり、月額55,000円で、他の企業年金と併用の場合は27,500円です。この掛金は経費として損金算入できる他、従業員も所得とみなされないため非課税扱いとなります。


マッチング拠出

企業が拠出する掛金に加えて、加入者本人が上乗せして拠出する「マッチング拠出」を規約に定めて導入することも可能です。ただし、加入者による掛金の追加拠出には下記のとおり制限があるので注意が必要です。

● 企業の掛金の額を超えないこと
● 企業の掛金との合算で、限度額を超えないこと


選択制企業型確定拠出年金

選択制企業型確定拠出年金は、給与の一部を掛金として受け取るか、給与としてそのまま受け取るかを従業員が選択できる制度です。企業は給与の一部を掛け金として拠出するため負担額が軽く済む場合もあります。

また、拠出した掛金は給与所得から除外されるため、社会保険料の標準報酬月額ランクが下がります。したがって、社会保険料の負担額が影響を受けるというわけです。従業員には、社会保険料への影響で将来受給する年金額が減ることもあるため、導入には慎重な計画が必要です。

③運用は加入者(従業員)自身が行う

企業型確定拠出年金の運用は、加入者(従業員)が各々に行います。そのため従業員は、運用の知識が少なからず必要です。例えばどの運用商品を、どのように組み合わせるかなどで将来の積立額が変化します。運用は必ずしも増えるわけではなく、資産が予定より減ることも想定できますが、それも全て従業員の自己責任となるわけです。資産運用には正解はありませんが、適切な商品選択や運用に関する知識を補うため、企業が投資教育を行うことを努力義務としています。

尚、運用で得た利益には通常、約20%の所得税が課せられますが、確定拠出年金の場合は課税されません。

④運用した資産は60歳以降に受け取る

企業型確定拠出年金で積み立てて運用した資産は、60歳以降に一時金(一括)や年金(分割)として受け取ることができます。原則、60歳になるまで途中で引き出すことができないので注意が必要です。

受け取りの際に発生する税金にも、受け取り方法ごとに優遇措置が設けられています。


転職する際は持ち運びできる?!

加入者が転職する際、企業型確定拠出年金で積み立てた資産を持ち運ぶことが可能です。これを移換と言います。

例えば、転職先も企業型確定拠出年金を導入していればそのまま移換する、導入されていない企業であれば個人型確定拠出年金へ移換するなど、課税されることなく資産を動かせます。

ただし、退職したにもかかわらず、移換の手続きを6カ月以上放置した場合、資産は国民年金基金連合会に移されます。これを自動移換と言います。自動移管されるとその期間中は資金に利息がつかなかったり、運用の指図ができない上、管理手数料がかかったりとデメリットも多いため忘れないようにしましょう。

⑤個人型確定拠出年金(iDeCo)

個人型確定拠出年金は、加入者が年金資産の拠出・運用を行います。最近ではiDeCo(イデコ)の愛称を耳にする機会も増えているでしょう。掛金は全額が所得税控除の対象となり、所得税や住民税が軽減されます。また、企業型確定拠出年金と同等の税制優遇を受けられ、運用次第で給付金を増額できるなど、老後の資産形成にも役立ちます。

2. 企業型確定拠出年金のメリット・デメリット

企業型確定拠出年金の導入は、企業側と従業員側それぞれにメリット・デメリットをまとめました。それぞれ解説します。

【企業型確定拠出年金】企業側のメリット

● 掛金が全額損金に算入できる
● 将来の掛金負担に見通しが立つため安定的
● 福利厚生の充実や他社の年金資産の受け入れが可能なため、有力な人材確保に貢献

【企業型確定拠出年金】従業員側のメリット

● ポータビリティで転職時も持ち運び可能
● 運用次第で老後の資産を増やせる
● 掛金・運用益が非課税な上、受取る際にも各種控除を受けられるため税金が軽減される等の税制優遇措置を受けられる

【企業型確定拠出年金】企業側のデメリット

● 掛金の拠出が必要
● 運営費の負担が発生(運営管理手数料などが発生するため)
● 制度の事務負担が発生
(加入者の入退社や掛金の変更など、会社が事務を実施するため)
● 従業員への投資教育が必要
(会社が投資に関する基礎知識の教育を継続的に実施することが努力義務とされている)

【企業型確定拠出年金】従業員側のデメリット

● 資産運用のリスクを負う
● 掛金は社会保険料が対象外。将来の公的年金の受給額が減る可能性も。
● 60歳まで引き出すことができない
● 自分で運営管理機関を選択できない

このように、企業だけでなく従業員にも大きなメリットが複数ある反面、小さいながらもデメリットの発生も否めません。それぞれを理解したうえで導入を進めることが、導入や運用のキーポイントになるでしょう。

3. 企業型確定拠出年金による税制優遇のシミュレーション

企業型確定拠出年金は、3つの税制優遇を受けられます。具体的にどのような優遇を受けられるのか、解説します。

【企業型確定拠出年金】掛金が非課税

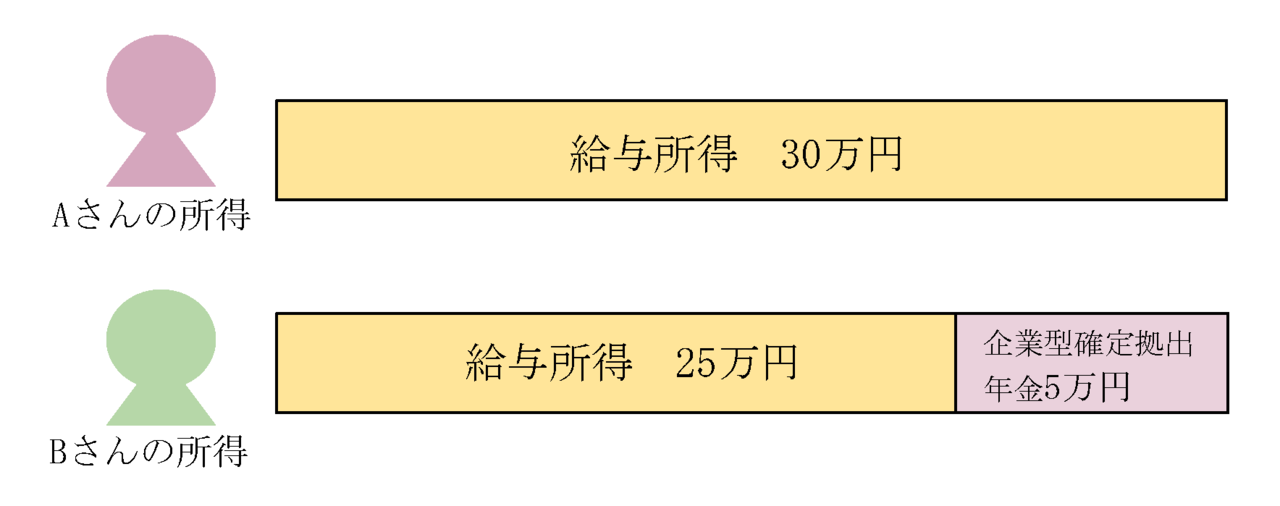
企業型確定拠出年金の掛金は、個人の所得とみなされません。

例えば、30歳の社員が、月額30万円の給与所得の場合と月額25万と5万円の企業型確定拠出年金に加入した場合を比較してみます。(令和5年3月末日現在)

【従業員の変化額】概算数字なります
(年額) Aさんの場合 Bさんの場合 差額
所得税 98,500円 48,500円 50,000円
住民税 146,900円 112,900円 34,000円
計 245,400円 174,480円 84,000円
【企業・従業員の変化額】
(年額) Aさんの場合 Bさんの場合 差額
厚生年金保険料 329,400円 285,480円 43,920円
健康保険料(愛知県) 180,180円 156,156円 24,024円
雇用保険料 14,400円 12,000円 2,400円
計 523,980円 453,636円 70,344円

【企業型確定拠出年金】運用益が非課税

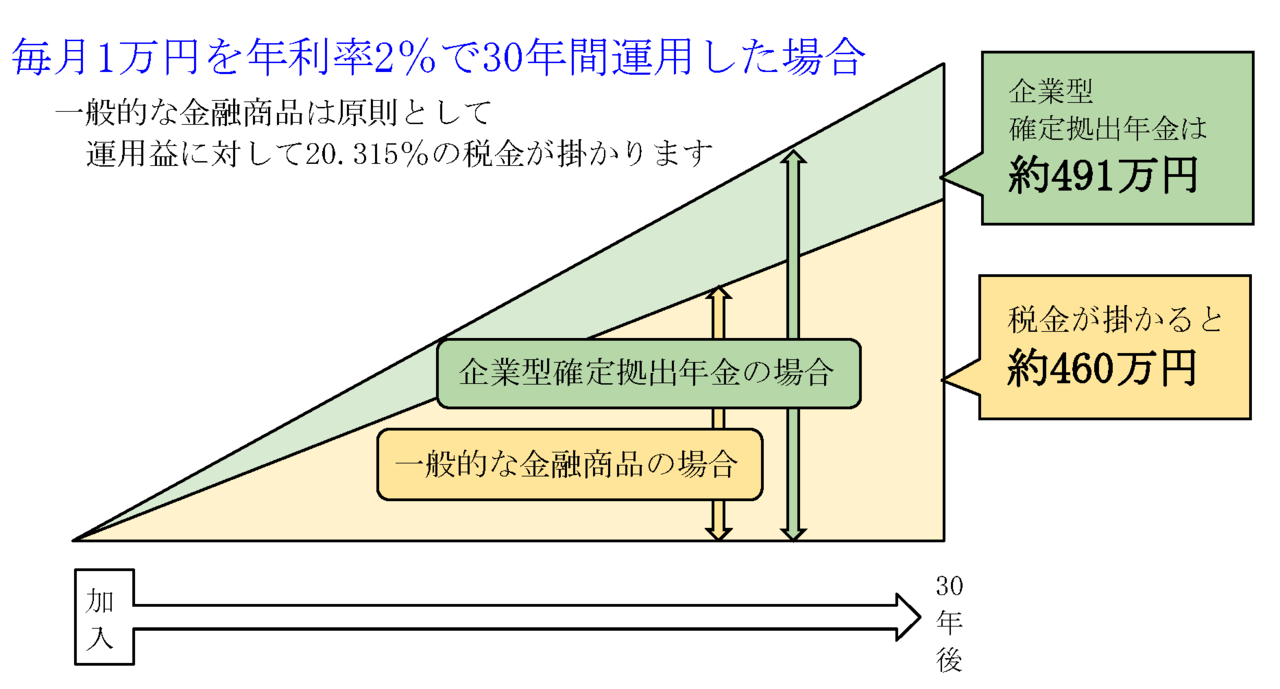
運用益が出た場合、大きな複利効果を期待できます。通常、運用の結果で得た利益には所得税15%、住民税5%、合計で20%課税されます。(2013年~2037年までの間は所得税と併せて復興特別所得税(所得税×2.1%)も課税されるため、合計20.315%の課税になります。)しかし確定拠出金では、この運用益への課税はされません。つまり、一般的な投資であれば税金として負担すべき金額をそのまま次の運用に活かすことが可能になり、効率的な運用を実現できます。

なお、企業型確定拠出年金には一律1.173%の特別法人税が課税されますが、令和8年3月31日までは凍結されています。

※ あくまでも仮定に基づく試算です。将来の結果を保証するものではありません。
※ 令和4年4月1日現在の税制に基づいて計算しています。
【企業型確定拠出年金】受取る際の税が軽減

企業型確定拠出年金の受取り方法は、一時金と年金から選ぶことができます。受け取り方法に応じて異なる税控除があるため、加入者の希望に応じて選択可能です。


一時金(一括)による受取り

企業型確定拠出年金を一括で受け取る場合は、退職所得控除の対象になります。退職金にかかる所得税を免除する制度で、大きな金額を控除できるのでぜひ活用しましょう。退職所得控除額は勤続年数によって変動します。(年数の端数は切り上げ)

【退職所得の計算方法】
課税退職所得金額 = (老齢一時金の額 – 退職所得控除額) × 1/2

【退職所得控除額の計算方法】
勤続年数 退職所得控除額
20年以下 40万円 × 勤続年数
(80万円に満たない場合は80万円)
20年超 800万円 + 70万円 × (勤続年数 – 20年)

たとえば、勤続年数30年で退職金を1,000万円受け取る人がいた場合、退職所得控除額は1,500万円なります。退職金1,000万円を受け取ったとしても、控除の枠が500万円は残るので、企業型確定拠出年金が500万円以下であれば、全て一時金で受け取ったとしても退職所得控除内に納められるため、全額非課税で受け取ることができます。

年金(分割)による受取り

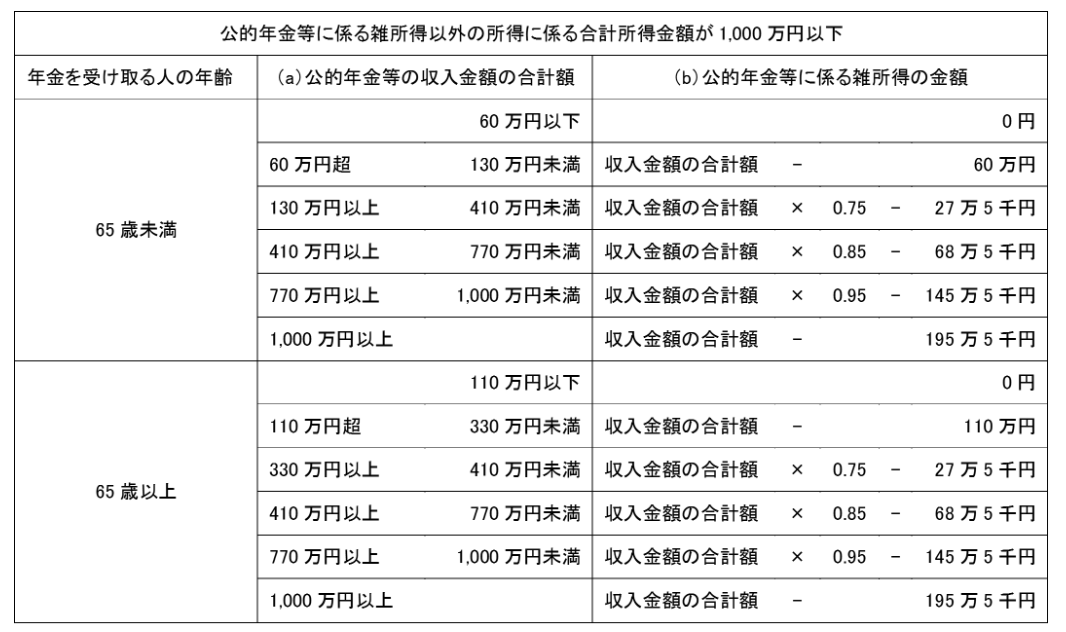
企業型確定拠出年金を年金で受け取る場合は雑所得となるため、公的年金と合算して公的年金等控除の対になります。受け取る際の年齢とその時点での所得に応じた税制優遇を受けられ、受取期間は5、10、15、20年から選択できます。

【雑所得の計算方法】

雑所得 = 収入金額 – 公的年金等控除額

引用元 : 国税庁「公的年金等の課税関係」
※ 企業型確定拠出年金を受け取る際の合計所得額が1,000万円を超える場合は、控除額が異なります。詳しくは国税庁の「公的年金等の課税関係」をご確認ください。

たとえば、全ての老齢年金・企業型確定拠出年金などを合算した年金収入が、
● 65歳未満であれば年間60万円まで
● 65歳以上であれば年間110万円まで
であれば、所得税は非課税です。控除額を超える部分は雑所得となり、他の所得額と合わせて確定申告で税額を清算することになります。

4. 企業型確定拠出年金導入がおすすめの理由

企業型確定拠出年金の導入をおすすめするには理由があります。その理由を大きく2つにわけて紹介します。

①従業員のモチベーションアップにつながる

老後資金に関する不安が拭いきれない現代、その手助けをしてくれる企業があれば、従業員や求職者にとっては大きな魅力の1つです。自身で確定拠出年金に加入するにはハードルが高いと感じたとしても、企業からのバックアップがあれば心強く始められます。また、老後資金の不安が少しでも払拭できれば、従業員全体のモチベーションもあがるでしょう。

②経営者や役員も加入できる

従業員とは異なり、経営者や役員はその立場の違いから雇用保険をはじめ様々な制度で対象外になることが多々あります。しかし、企業型確定拠出年金は、経営者や役員であっても厚生年金の被保険者であれば加入できます。公的な備えが少ない経営者や役員にはメリットも大きいです。

5. まとめ

企業型確定拠出年金とは、企業が導入する年金制度の1つです。企業が拠出した掛金で加入し、加入者(従業員)が運用しながら自身で資産形成を行います。拠出時や受取時の税制優遇が手厚く、企業にとっても従業員にとっても大きなメリットがある年金制度といえます。

従業員への投資教育を実施するなど、正しく理解して老後資産をうまく運用し、安心を備える手助けにしたいものです。

企業型確定拠出年金の導入に関するお問合せやご相談については、オンラインで全国どこからでも対応可能な、株式会社日本企業型確定拠出年金センターへぜひお問合せください。

お問合せ・ご相談はこちら

お気軽にお問合せください

営業時間:9:00〜17:00
休業日:土曜・日曜・祝日

お電話でのお問い合わせはこちら
TEL:050-3645-9040
※導入に関するご相談を承っております。個人の方の質問はお答えできませんのでご了承ください。
関連記事

YouTube『DCチャンネル』更新中!

セミナー情報

セミナー情報をすべて見る

企業型確定拠出年金の
お役立ち資料

お役立ち資料をすべて見る
個別相談無料
全国対応可能
お問い合わせ・ご相談
企業型確定拠出年金の導入に関することならなんでもお気軽にご相談ください。
全国対応 オンライン無料個別相談
申し込みはこちら
無料相談予約
(24時間受付)
SBIぷらす年金
資料ダウンロード